


周末最受关注的宏观事件,毫无疑问是霍尔木兹海峡局势的反转。
美国总统特朗普当地时间14日宣布,美伊达成和平协议,海峡将“免通行费开放”;随后伊朗最高国家安全委员会亦确认停战谅解备忘录达成。持续数月的紧张局势,在极短时间内被推向缓和。(来源:财联社)
市场的第一反应似乎并不意外,布伦特原油在6月初仍维持在90美元附近,但本质上已较此前高点回落约25%,某种程度上,市场早已在交易“缓和预期”。
而当预期变成现实,真正值得讨论的,就不再是油价涨跌本身,而是这一变化会如何重新定义全球资产的定价坐标。
01 全球风险溢价重估:从供给短缺回归成本传导
要理解解封的影响,首先要理解当初封锁造成了什么伤害。本轮全球市场波动的核心矛盾不是单纯的油价上涨,而是霍尔木兹海峡这一全球能源咽喉的通行效率持续受损。
海峡承载着全球约20%的海运石油、30%的海运原油、20%的液化天然气贸易量,亚洲地区近50%的原油进口需要经过这里。
这带来的实质影响,已经从原油价格变贵,逐步演化到原油供给刚性中断。油价高但还能买到时,高成本在生产环节会被慢慢消化,带来的是通胀问题;但如果根本没有原油可用,那就是产出萎缩与经济增长的问题了。
所以解封的第一层重大意义,就是将全球经济从"供给短缺"模式切换回"成本传导"模式,冲击性质从"供给断裂"退回到"成本抬升"。
换句话说,最坏的尾部风险被移除,但经济仍然在原有周期中运行。此前被地缘不确定性压制的资产,有了重新定价的窗口。
市场当前的主线假设,正是“Q2冲击、Q3修复,并未进入衰退”的路径。解封事件,本质上是在强化这一修复路径的确定性。
02 市场的情绪与位置:情绪冰点叠加低位,解封恰逢其时
如果只看基本面,很多变化并不剧烈。但如果把视角切换到市场结构,会发现一个更重要的信号:市场本身已经经历了一轮充分的情绪压缩。
广发证券构建的全A短线情绪指标,在历史上多个关键节点都具有较强参考意义。例如2024年1月雪球产品敲入、2024年10月政策转向、以及2026年3月地缘冲突升温阶段,该指标往往在极端区间附近对应阶段性拐点。
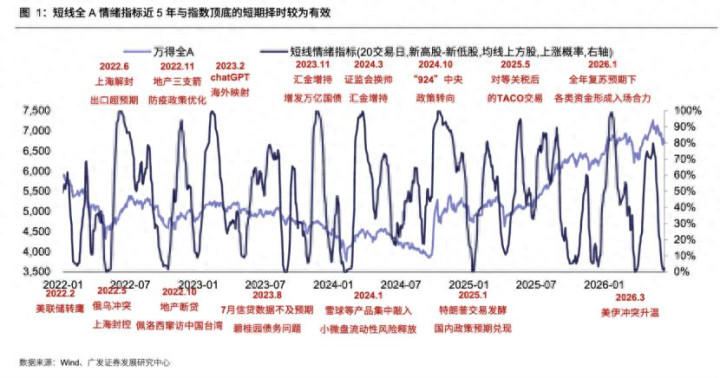
而最新读数显示,该指标已从5月13日的80%以上快速回落至6月11日的1.1%。这种程度的情绪收缩,在历史上往往意味着短期风险已经被充分释放。
从指数位置来看,无论是上证综指还是Wind全A指数,自2024年924行情以来,大部分时间运行在100日均线之上,仅在两次外部冲击中短暂跌破:一次是2025年4月的关税扰动,一次是2026年3月的地缘冲突。
当前市场再次回到100日均线附近,本身就意味着价格已经回到一个“预期重新平衡”的区域。
当情绪处于低位、指数处于均线附近、外部冲击出现缓和,这三者叠加时,市场往往并不缺方向,缺的是催化剂。
霍尔木兹海峡的缓和,从某种意义上讲,或许正好扮演了这一角色。
03 行业再分化:油价回落之后,钱往哪里流
地缘冲突的缓和,有时候并非“普涨”或“普跌”的故事,而是结构重新分配的开始。
广发证券在复盘五次石油危机后的资产表现时发现一个稳定规律:冲突阶段受益的资产,往往集中在能源、贵金属与军工等方向;而当冲突缓和、油价回落后,资金会重新流向景气更确定、盈利更稳定的板块,这一轮或许同样如此。
首先受影响的是此前受益于供给约束的资源品与涨价链条,包括原油相关化工品、部分金属以及农产品等。在“稀缺溢价”逻辑弱化后,这些资产的定价需要回到真实供需与盈利水平。
但与此同时,真正值得关注的是另一端的变化,成本敏感型行业的修复。基础化工、交通运输、家电以及部分机械制造行业,在过去一段时间承受了能源成本上升带来的利润挤压。当油价中枢回落,这一部分利润压力将边际缓解,从而带来盈利弹性修复。
更重要的是,在全球风险缓和的背景下,产业趋势资产反而可能获得强化。以AI产业链为代表的科技成长方向,其核心驱动并不依赖于地缘环境,而是来自技术扩散与资本开支周期。一旦宏观不确定性下降,资金往往会进一步集中到确定性更强的成长资产上。
换句话说,风险下降本身,反而可能强化结构分化——AI,还是AI。
这,也是今天的盘面给我们的核心启示之一。
04 海外资产联动:从通胀叙事回到实际利率定价
如果把视角拉到海外市场,这次变化的影响或许会更加清晰。
在冲突升级阶段,市场曾一度将“高油价+高通胀”作为基准假设,这直接抬升了利率长期维持高位的预期。而随着霍尔木兹海峡局势缓和,这一链条开始松动。
油价回落意味着通胀黏性减弱,进而给美联储未来政策提供更大的灵活空间。此前推动10年期美债收益率上行的通胀压力,将出现边际缓和。
美股
对于美股而言,这意味着一个关键变量的变化:折现率压力减轻,从而有利于成长风格的估值修复。
但需要注意的是,短期市场仍需关注6月18日议息会议,这是沃什作为美联储主席的“首秀”,将成为市场验证沃什对利率前景、缩表、联储改革等态度的重要观察点。
黄金
黄金则处于一个相对复杂的位置,在冲突阶段,黄金更多体现为市场波动率放大器。
广发证券指出,这一阶段黄金隐含波动率一度处于45%的极端水平,而近期已回落至23%-26%的区间,波动“税”明显下降,投资者可关注实际利率下行能否在中期维度上重新提振配置价值。
随着霍尔木兹海峡的缓和,从“供给冲击”回到“成本传导”,从“风险溢价扩张”回到“结构分化交易”,市场重新进入一个更熟悉的状态。
在这个过程中,最容易被误判的往往不是方向,而是节奏。因为价格变化的背后,从来不只是事件本身,而是市场如何重新理解这个世界。
而这一次,变化发生在油价,也发生在风险偏好,更发生在全球资产的重新排序之中。
风险提示
以上不构成证券推荐。本资料观点仅供参考,不作为任何法律文件,资料中的所有信息或所表达意见不构成投资、法律、会计或税务的最终操作建议,我公司不就资料中的内容对最终操作建议做出任何担保。在任何情况下,本公司不对任何人因使用本资料中的任何内容所引致的任何损失负任何责任。以上内容不构成个股推荐。基金的过往业绩及其净值高低并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成对本基金业绩表现的保证。管理人不保证盈利,也不保证最低收益。投资人应当充分了解基金定期定额投资和零存整取等储蓄方式的区别。定期定额投资是引导投资人进行长期投资、平均投资成本的一种简单易行的投资方式。但是定期定额投资并不能规避基金投资所固有的风险,不能保证投资人获得收益,也不是替代储蓄的等效理财方式。市场有风险,入市须谨慎。
尚红网提示:文章来自网络,不代表本站观点。


